Zabezpieczenie finansowe to fundament spokoju w każdym gospodarstwie domowym, pozwalający przetrwać nagłe awarie czy utratę dochodów bez zaciągania długów. Dowiedz się, jak zbudować poduszkę finansową od zera i stworzyć realny plan działania, który nie zrujnuje Twojego codziennego komfortu.
Spis treści
- Fundament bezpieczeństwa, czyli po co nam rezerwa?
- Analiza wydatków i szukanie ukrytych środków
- Jak zbudować poduszkę finansową od zera krok po kroku
- Przechowywanie środków i płynność kapitału
- Automatyzacja jako metoda na brak dyscypliny
- Psychologia oszczędzania i unikanie pokus
Fundament bezpieczeństwa, czyli po co nam rezerwa?
Pojęcie rezerwy finansowej często kojarzy się z wielkimi sumami odkładanymi przez lata, jednak w rzeczywistości to po prostu Twoja prywatna polisa ubezpieczeniowa. Chodzi o pieniądze, które leżą na koncie i czekają na moment, w którym życie rzuci Ci kłody pod nogi. Nie są to fundusze na wakacje, nowy telefon czy wymianę mebli, ale kwota, która ma zapewnić Ci przetrwanie w sytuacjach kryzysowych.
Posiadanie takich środków drastycznie zmienia komfort psychiczny, ponieważ przestajesz martwić się o to, co się stanie, gdy zepsuje się lodówka lub auto odmówi posłuszeństwa w drodze do pracy.
Wielu ekspertów podkreśla, że brak zabezpieczenia to najprostsza droga do spirali zadłużenia. Gdy pojawia się nagły wydatek, a na koncie jest zero, większość osób sięga po kartę kredytową lub szybką pożyczkę, co generuje dodatkowe koszty w postaci odsetek. Posiadając własne zaplecze, po prostu bierzesz pieniądze z jednej „szuflady” i rozwiązujesz problem, nie płacąc nikomu za pożyczenie kapitału. To właśnie ta niezależność jest największą wartością, jaką daje nam własny fundusz awaryjny.
Warto zacząć od zdefiniowania, jakie sytuacje faktycznie uprawniają nas do sięgnięcia po te pieniądze. Rezerwa powinna być wykorzystywana wyłącznie w momentach, które są:
- Nagłe i nieprzewidziane – jak awaria pieca w środku zimy.
- Niezbędne do życia lub pracy – jak naprawa laptopa, który służy do zarabiania.
- Związane ze zdrowiem – nagła wizyta u specjalisty lub wykupienie drogich leków.
- Krytyczne dla stabilności – na przykład pokrycie czynszu po nagłym zwolnieniu z pracy.
Analiza wydatków i szukanie ukrytych środków
Zanim zaczniesz fizycznie odkładać pieniądze, musisz dokładnie wiedzieć, ile ich masz i gdzie one uciekają. Większość osób twierdzi, że nie ma z czego oszczędzać, dopóki nie zrobi rzetelnego przeglądu wyciągów bankowych z ostatnich trzech miesięcy. To właśnie tam kryją się drobne kwoty, które sumarycznie tworzą potężną wyrwę w budżecie.
Każda nieużywana subskrypcja, kawa kupowana codziennie na stacji benzynowej czy jedzenie zamawiane z dostawą, bo nie chciało się ugotować obiadu, to realne pieniądze, które mogłyby zasilać Twoje bezpieczeństwo.
Skuteczna analiza polega na podzieleniu kosztów na stałe i zmienne. Koszty stałe to takie, których nie unikniesz: czynsz, prąd, ubezpieczenie czy raty za telefon. Koszty zmienne to obszar, w którym masz największe pole do manewru. Tutaj warto zastosować metodę małych cięć, zamiast drastycznych wyrzeczeń. Rezygnacja z jednego wyjścia do restauracji w miesiącu może nie wydawać się wielkim osiągnięciem, ale w skali roku to konkretna suma, która przybliża Cię do celu. Kluczem jest świadomość każdej wydanej złotówki, co pozwala przejąć kontrolę nad finansami.
Uwaga
Największym wrogiem oszczędzania jest inflacja stylu życia, czyli sytuacja, w której wraz ze wzrostem zarobków automatycznie zwiększasz swoje wydatki na przyjemności, zamiast budować kapitał.
Nie chodzi o to, by żyć ascetycznie, ale by wydawać pieniądze tam, gdzie faktycznie przynosi to wartość. Często okazuje się, że zmiana operatora sieci komórkowej, rezygnacja z pakietu telewizyjnego, którego i tak nikt nie ogląda, lub bardziej przemyślane zakupy spożywcze pozwalają wygospodarować kilkaset złotych miesięcznie. To idealny start dla kogoś, kto chce wiedzieć, jak zbudować poduszkę finansową od zera bez drastycznego obniżania poziomu życia.
Jak zbudować poduszkę finansową od zera krok po kroku
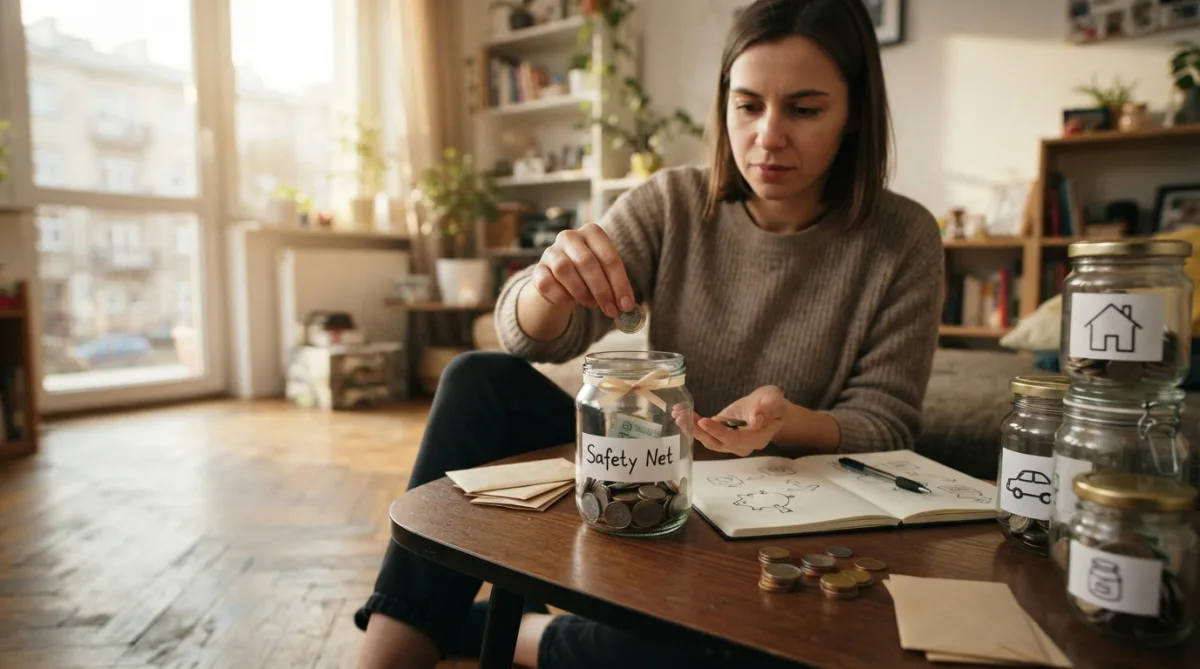
Proces gromadzenia kapitału najlepiej podzielić na etapy, aby nie zniechęcić się zbyt odległym celem. Na samym początku nie celuj w kwotę, która pozwoli Ci nie pracować przez pół roku. To zbyt trudne na start. Pierwszym krokiem powinno być uzbieranie tzw. małej poduszki bezpieczeństwa, czyli kwoty rzędu dwóch lub trzech tysięcy złotych.
To wystarczy, by pokryć większość domowych awarii, naprawić samochód czy opłacić wizytę u dentysty. Posiadanie takiego „bezpiecznika” sprawia, że przestajesz bać się niespodziewanych listów z urzędów czy awarii sprzętów domowych.
Kiedy już osiągniesz ten pierwszy poziom, czas na budowę właściwej rezerwy. Standardowo przyjmuje się, że powinna ona wynosić od 3 do 6 wielokrotności Twoich miesięcznych wydatków (nie zarobków!). Jeśli miesięcznie na życie wydajesz 4000 złotych, Twoim celem jest zgromadzenie od 12 do 24 tysięcy złotych. Taka suma daje Ci ogromny komfort – w razie utraty pracy masz kilka miesięcy na spokojne znalezienie nowego zajęcia, bez konieczności brania pierwszej lepszej oferty z desperacji.
| Etap budowy | Sugerowana kwota | Główny cel |
|---|---|---|
| Mini-rezerwa | 1 000 – 3 000 zł | Nagłe awarie sprzętu, drobne naprawy |
| Poduszka podstawowa | 3-miesięczne wydatki | Bezpieczeństwo przy krótkiej przerwie w pracy |
| Pełna ochrona | 6-miesięczne wydatki | Stabilność przy długotrwałej chorobie lub kryzysie |
| Fundusz wolności | 12+ miesięcy wydatków | Możliwość całkowitej zmiany zawodu lub dłuższego urlopu |
Dla osób, które mają bardzo nieregularne dochody lub pracują w branżach o wysokim ryzyku zwolnień, poduszka powinna być odpowiednio większa. W takim przypadku warto dążyć do zabezpieczenia kosztów życia nawet na rok. Pamiętaj jednak, że budowa takiego kapitału to maraton, a nie sprint. Nie musisz uzbierać wszystkiego w kilka miesięcy. Najważniejsza jest regularność i to, by każda nadwyżka finansowa, jak premia w pracy czy zwrot podatku, trafiała w pierwszej kolejności na konto rezerwowe.
Przechowywanie środków i płynność kapitału
Pieniądze stanowiące Twoje zabezpieczenie muszą być łatwo dostępne, ale jednocześnie oddzielone od Twoich codziennych finansów. Najgorszym miejscem na trzymanie rezerwy jest to samo konto, z którego płacisz za zakupy i opłacasz rachunki. Psychologicznie bardzo trudno jest nie wydać pieniędzy, które widzisz przy każdym logowaniu do aplikacji bankowej jako „dostępne środki”. Idealnym rozwiązaniem jest konto oszczędnościowe w innym banku lub przynajmniej osobne subkonto, do którego nie masz podpiętej karty płatniczej.
Kluczowym terminem jest tutaj płynność, czyli możliwość szybkiego zamienienia aktywów na gotówkę bez utraty ich wartości. Poduszka finansowa nie powinna być inwestowana w ryzykowne instrumenty, takie jak akcje czy kryptowaluty, ponieważ w momencie, gdy będziesz potrzebować pieniędzy, giełda może być w głębokim dołku. Środki te nie mają za zadanie generować ogromnych zysków – ich główną funkcją jest bezpieczeństwo i dostępność „na już”. Dopuszczalne są obligacje skarbowe z możliwością wcześniejszego wykupu lub bezpieczne lokaty terminowe.
Prawdziwe bogactwo to nie to, co kupujesz, ale to, ile masz swobody w podejmowaniu decyzji dzięki zgromadzonym zasobom, które chronią Cię przed przymusem.
Warto również pamiętać o inflacji, która z czasem zjada siłę nabywczą pieniądza. Choć bezpieczeństwo jest priorytetem, trzymanie dużej sumy pod przysłowiowym materacem nie jest najlepszym pomysłem. Nawet skromne oprocentowanie na koncie oszczędnościowym pozwoli choć częściowo zniwelować skutki wzrostu cen. Ważne jest jednak, by nie przesadzić w drugą stronę i nie blokować środków na wieloletnich lokatach, z których zerwanie wiąże się z utratą wszystkich odsetek lub kapitału w sytuacjach podbramkowych.
Automatyzacja jako metoda na brak dyscypliny
Największą przeszkodą w oszczędzaniu nie jest brak pieniędzy, ale ludzka natura i skłonność do odkładania rzeczy na później. Większość z nas obiecuje sobie, że odłoży to, co zostanie na koniec miesiąca, ale zazwyczaj na koniec miesiąca nie zostaje nic. Skuteczna strategia to odwrócenie tego procesu: najpierw płacisz sobie, a dopiero potem innym. Automatyzacja to najlepszy przyjaciel każdego, kto chce zbudować stabilne fundamenty finansowe bez ciągłego zastanawiania się nad każdą złotówką.
Ustawienie zlecenia stałego, które przelewa określoną kwotę na konto oszczędnościowe w dniu wypłaty, sprawia, że oszczędzanie dzieje się „samo”. Przestajesz traktować te pieniądze jako część swojego budżetu na zachcianki. Jeśli boisz się, że stała kwota będzie zbyt dużym obciążeniem, możesz skorzystać z systemów automatycznego oszczędzania oferowanych przez wiele banków.
Polegają one na zaokrąglaniu końcówek płatności lub pobieraniu małego procentu od każdej transakcji kartą. To genialny sposób na budowanie kapitału przy okazji codziennych zakupów.
Zalety
- Oszczędzanie staje się bezwysiłkowe i niezależne od silnej woli.
- Budujesz nawyk regularności, który jest kluczowy w finansach.
- Pieniądze znikają z konta głównego, więc nie kusi ich wydawanie.
Wady
- Wymaga początkowej konfiguracji i monitorowania stanu konta.
- Przy bardzo niskich dochodach sztywne kwoty mogą powodować debet.
Dodatkowym atutem automatyzacji jest aspekt psychologiczny. Po kilku miesiącach przyzwyczajasz się do życia za nieco mniejszą kwotę i przestajesz odczuwać brak tych pieniędzy. To najmniej bolesny sposób na zgromadzenie konkretnej sumy. Z czasem, gdy Twoje zarobki będą rosły, możesz po prostu zwiększać kwotę automatycznego przelewu, co pozwoli Ci budować bezpieczeństwo jeszcze szybciej, bez poczucia, że musisz sobie czegoś odmawiać.
Z tej samej krainyJak zacząć kompostowanie w przydomowym ogrodzie?Psychologia oszczędzania i unikanie pokus
Budowanie poduszki to proces, który odbywa się głównie w głowie. Często największym wyzwaniem nie są liczby w arkuszu kalkulacyjnym, ale nasze emocje i potrzeba natychmiastowej gratyfikacji. Żyjemy w kulturze konsumpcji, która bombarduje nas komunikatami, że zasługujemy na nowy przedmiot tu i teraz. W starciu z taką presją, odkładanie pieniędzy na „czarną godzinę” może wydawać się nudne i mało atrakcyjne.
Dlatego tak ważne jest nadanie tym oszczędnościom pozytywnego znaczenia – to nie jest rezygnacja z zakupów, to kupowanie sobie świętego spokoju.
Kiedy już zobaczysz na koncie pierwsze kilka tysięcy złotych, pojawi się nowa pokusa. Może te pieniądze mogłyby sfinansować lepsze wakacje? Może warto dołożyć je do zakupu nowszego auta? To moment próby. Aby go przetrwać, warto nazwać swoje konto oszczędnościowe w sposób, który będzie przypominał o jego przeznaczeniu, np. „Fundusz Bezpieczeństwa” lub „Moja Wolność”. Taka prosta zmiana nazwy w aplikacji bankowej sprawia, że trudniej jest nam „ukraść” pieniądze samym sobie na rzeczy mało istotne.
Ciekawostka
Badania nad zachowaniami konsumenckimi wykazują, że samo posiadanie oszczędności redukuje poziom kortyzolu, czyli hormonu stresu, nawet jeśli nie planujemy tych pieniędzy nigdy wydać.
Pamiętaj również, że jeśli zdarzy Ci się sytuacja awaryjna i będziesz musiał naruszyć swoją poduszkę, nie traktuj tego jako porażki. Właśnie po to te pieniądze tam były! To sukces Twojego systemu – uniknąłeś kredytu i poradziłeś sobie z problemem. Ważne jest jedynie, aby po ustabilizowaniu sytuacji wrócić do nawyku odkładania i uzupełnić brakującą kwotę tak szybko, jak to możliwe. Finanse to nie tylko matematyka, to przede wszystkim zarządzanie własnymi nawykami i cierpliwość w dążeniu do celu.
Budowanie rezerwy to najlepszy prezent, jaki możesz sprawić sobie i swojej rodzinie, dający wolność wyboru w każdej życiowej sytuacji. Zacznij od małych kroków już dziś!